Domain weinbranchenbuch.de kaufen?
Wir ziehen mit dem Projekt
weinbranchenbuch.de um.
Sind Sie am Kauf der Domain
weinbranchenbuch.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain weinbranchenbuch.de kaufen?
Was sind anrechenbare Aufwendungen?
Anrechenbare Aufwendungen sind Kosten, die bei der Berechnung von Steuern oder anderen finanziellen Verpflichtungen berücksichtigt werden können. Dazu gehören beispielsweise beruflich bedingte Ausgaben, Spenden an gemeinnützige Organisationen oder bestimmte Gesundheitskosten. Diese Aufwendungen können dazu beitragen, die steuerliche Belastung zu verringern oder bestimmte Vergünstigungen zu erhalten. Es ist wichtig, alle anrechenbaren Aufwendungen sorgfältig zu dokumentieren und entsprechende Belege aufzubewahren, um im Bedarfsfall nachweisen zu können, dass sie tatsächlich angefallen sind. Es empfiehlt sich, sich vorab über die genauen Regelungen und Voraussetzungen für anrechenbare Aufwendungen zu informieren, um mögliche steuerliche Vorteile optimal nutzen zu können. **
Was heißt anrechenbare Quellensteuer?
Anrechenbare Quellensteuer bezieht sich auf die Steuern, die bereits an der Quelle abgeführt wurden, z.B. durch den Arbeitgeber oder Finanzinstitute. Diese Steuern können unter bestimmten Bedingungen auf die Einkommensteuer angerechnet werden, die eine Person am Ende des Jahres zahlen muss. Dies bedeutet, dass die bereits gezahlte Quellensteuer die endgültige Steuerschuld verringern kann. Es ist wichtig, die Voraussetzungen und Regelungen für die Anrechnung von Quellensteuern zu kennen, um sicherzustellen, dass man alle möglichen Steuervorteile nutzt. In vielen Ländern gibt es unterschiedliche Regelungen zur Anrechnung von Quellensteuern, daher ist es ratsam, sich mit den lokalen Steuergesetzen vertraut zu machen. **

Ähnliche Suchbegriffe für Anrechenbare
Top-Angebote
Produkte zum Begriff Anrechenbare:
-
Wein- & Sektgut Karlheinz Roth Weingut Karlheinz Roth & Sohn GbR Huxelrebe Sekt dryWeingut Karlheinz Roth & Sohn GbR Huxelrebe Sekt dryTraditionelle Flaschengärung, handgerüttelt; der "Rolls-Royce" unter den Sekten! Sein Volumen und seine Fülle, verbunden mit Aromen von Mango und Maracuja katapultieren ihn an die Spitze der Sekte. Die goldgelbe Farbe macht ihn zum Pendant von Champagner und Crémant.13,00 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Wein- & Sektgut Karlheinz Roth Weingut Karlheinz Roth & Sohn GbR Kerner Kabinett 2025Weingut Karlheinz Roth & Sohn GbR Kerner Kabinett 2025Mit seinen sehr fruchtbetonten Aromen mit kräftigem, langem Abgang passt er zu Käse, asiatischer Küche und zum Dessert.100ml enthalten durchschnittlich:Brennwert: 323 kj/ 77 kcalKohlenhydrate: 2,9 gdavon Zucker: 1,9 gEnthält geringfügige Mengen von: Fett, gesättigten Fettsäuren, Eiweiß und SalzZutaten: Trauben, Konservierungsstoff:Sulfite, L-Ascorbinsäure, Stabilisatoren: enthält Citronensäure und/oderGummiarabikum und/oder Kaliumpolyaspartat, Kohlendioxid.Die Abfüllung kann unter Schutzatmosphäre erfolgt sein.6,30 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Schulz, Angela: Hörath Gefahrstoff-VerzeichnisHörath Gefahrstoff-Verzeichnis , gemäß § 6 GefStoffV , Sonstige > Autopflege & Aufbereitung , Auflage: 12. ,völlig neu bearbeitete Auflage, Erscheinungsjahr: 20240718, Produktform: Kassette, Inhalt/Anzahl: 1, Autoren: Schulz, Angela, Edition: NED, Auflage: 24012, Auflage/Ausgabe: 12. ,völlig neu bearbeitete Auflage, Abbildungen: Mit Sicherheitsdatenblättern zum Download unter www.Online-PlusBase.de, Keyword: Apothekenpraxis; Arbeitsschutz; BAK; BAK-Farbkonzept; BAK-Handlungshilfen; Beschäftigungsbeschränkungen für Schwangere und Stillende; CLP-Verordnung; ChemVerbotsV; Chemikalien-Verbotsverordnung; Explosivstoff-Verordnung; Explosivstoffe; GHS; GefStoffV; Gefahr; Gefahrstoff; Gefahrstoffabgabe; Gefahrstoffrecht; Gefahrstoffverordnung; Gefahrstoffverzeichnis; Hörath; Innerbetriebliche Kennzeichnung; Kennzeichnung; MuSchG; Mutterschutzgesetz; Pharmazeutische Praxis; Pharmazie; REACH-Verordnung; Sicherheit; Sicherheitsdatenblätter, Fachschema: Apotheke - Apotheker~Medizin / Recht, Kriminalität~Arznei / Arzneimittellehre~Pharmakologie~Pharmazie~Rote Liste (Arznei), Fachkategorie: Pharmazie, Apotheke~Pharmakologie, Warengruppe: HC/Pharmazie/Pharmakologie/Toxikologie, Fachkategorie: Pharmazie- und Apothekenrecht, Text Sprache: ger, Seitenanzahl: VII, Seitenanzahl: 256, Sender’s product category: BUNDLE, Verlag: Deutscher Apotheker Vlg, Verlag: Deutscher Apotheker Vlg, Verlag: Deutscher Apotheker Verlag Dr. Roland Schmiedel GmbH & Co., Blätteranzahl: 264 Blätter, Länge: 289, Breite: 211, Höhe: 20, Gewicht: 852, Produktform: Kartoniert, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Beinhaltet: B0000076585001 9783769281231-1 B0000076585002 9783769281231-2, Vorgänger EAN: 9783769273595 9783769265422 9783769259254 9783769257441 9783769244656, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,28,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Stapel, Ute: Verzeichnis der Gefahrstoffe in ApothekenVerzeichnis der Gefahrstoffe in Apotheken , Gefährliche Stoffe und Gemische müssen in einem Verzeichnis erfasst werden, so schreibt es die Gefahrstoffverordnung vor. Mit Hilfe dieses Buches gelingt das zügig und rechtskonform. Die apothekenüblichen Gefahrstoffe und Rezeptursubstanzen sind in einer übersichtlichen Tabelle zusammengestellt. Die vom Verwender auszufüllenden Felder sind hervorgehoben. Die Einstufung der Stoffe basiert auf den in Europa verbindlichen Rechtsgrundlagen. Herangezogen wurden fast immer die Daten der CLP-Verordnung (Verordnung über die Einstufung, Kennzeichnung und Verpackung) und der Europäischen Chemikalienagentur (ECHA) sowie der GESTIS-Stoffdatenbank der Deutschen Gesetzlichen Unfallversicherung (IFA). Auch für die Abgabe und Kennzeichnung bietet das Buch praxisgerechte Unterstützung. Ein 5-Punkte-Plan beantwortet Schritt für Schritt die Fragen, die sich beim Abgeben von Gefahrstoffen ergeben. Gleiches gilt für das Erstellen korrekter Etiketten. Durch das strukturierte Vorgehen wird das Kennzeichnen zu einer leichten Übung. Die Listen mit Gefahren- und Sicherheitshinweisen, weitere Tabellen sowie Dokumentationsformulare und ein Kapitel mit häufig gestellten Fragen runden das Werk ab. Die Kurzfassung des 5-Punkte-Plans und verschiedene Dokumentationsvorlagen können online heruntergeladen werden. Dr. Ute Stapel hat seit 1991 einen Lehrauftrag an der Universität Münster für Spezielle Rechtsgebiete für Apotheker und ist eine gefragte Autorin und Referentin zum Themenkomplex "Gefahrstoffe". Während ihrer Tätigkeit als Amtsapothekerin bei der Stadt Hamm engagierte sie sich zudem aktiv in der Arbeitsgemeinschaft der Pharmazieräte Deutschlands (APD). Fabiola Melchert arbeitete nach dem Studium der Lebensmittelchemie in Münster als Laborleiterin in der Lebensmittelindustrie und anschließend als Qualitätssicherungsbeauftrage im Chemischen Untersuchungsamt der Stadt Hamm. Seit 2002 ist sie als Lehrkraft an der Pharmazeutisch-Technischen-Lehranstalt der Stadt Hamm mit Prioritäten in den Fächern Allgemeine pharmazeutische Chemie (Theorie und Praxis) und Gefahrstoff-, Pflanzenschutz- und Umweltkunde beschäftigt. , Sonstige > Autopflege & Aufbereitung , Auflage: 5., überarbeitete Auflage 2023, Erscheinungsjahr: 20230630, Produktform: Kartoniert, Titel der Reihe: Govi##, Autoren: Stapel, Ute~Melchert, Fabiola, Auflage: 23005, Auflage/Ausgabe: 5., überarbeitete Auflage 2023, Seitenzahl/Blattzahl: 178, Abbildungen: 34 Tabellen, Keyword: Apotheke; Dokumentation; GHS; Gefahrstoffe; Gefahrstoffliste; Gefahrstoffsymbole; Gefahrstoffverordnung; Gefahrstoffverzeichnis; Gemische; Globally Harmonized System; Govi; Kennzeichnung; Sicherheitsdatenblatt; Stoffe; Symbole; Verzeichnis, Fachschema: Apotheke - Apotheker~Gefahrstoff~Arznei / Arzneimittellehre~Pharmakologie, Fachkategorie: Pharmakologie, Warengruppe: HC/Pharmazie/Pharmakologie/Toxikologie, Fachkategorie: Pharmazie, Apotheke, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Govi Verlag, Verlag: Govi Verlag, Verlag: Avoxa - Mediengruppe Deutscher Apotheker GmbH, Länge: 293, Breite: 209, Höhe: 10, Gewicht: 604, Produktform: Kartoniert, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Vorgänger: 2051368, Vorgänger EAN: 9783774114333 9783774113572 9783774111950, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,24,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Was ist anrechenbare Quellensteuer?
Was ist anrechenbare Quellensteuer? Die anrechenbare Quellensteuer ist eine Steuer, die von einer Person oder einem Unternehmen an eine andere Partei gezahlt wird und die auf die Einkommenssteuer angerechnet werden kann. Dies bedeutet, dass die Person oder das Unternehmen, das die Quellensteuer gezahlt hat, diese Beträge von ihrer endgültigen Steuerschuld abziehen kann. Dies dient dazu, Doppelbesteuerung zu vermeiden, da die Einkünfte bereits besteuert wurden. Die anrechenbare Quellensteuer kann auf verschiedene Arten erhoben werden, z. B. auf Zinserträge, Dividenden oder Lizenzgebühren. Es ist wichtig, die spezifischen Regeln und Vorschriften in Bezug auf anrechenbare Quellensteuern in Ihrem Land zu verstehen, um sicherzustellen, dass Sie alle verfügbaren Steuervorteile nutzen. **
-
Welche Kostengruppen sind anrechenbare Kosten?
Welche Kostengruppen sind anrechenbare Kosten? Anrechenbare Kosten sind Ausgaben, die für ein bestimmtes Projekt oder eine bestimmte Aktivität verursacht wurden und daher für die Abrechnung oder Erstattung in Betracht gezogen werden können. Dazu gehören in der Regel Personal- und Materialkosten, Reise- und Verpflegungskosten sowie externe Dienstleistungen. Es ist wichtig, dass diese Kosten klar dokumentiert und nachvollziehbar sind, um sie als anrechenbar zu betrachten. Letztendlich hängt die Definition anrechenbarer Kosten jedoch von den spezifischen Richtlinien und Vereinbarungen des jeweiligen Projekts oder Programms ab. **
-
Was sind sonstige anrechenbare Kosten?
Sonstige anrechenbare Kosten sind Ausgaben, die im Rahmen eines Projekts oder einer Transaktion entstehen und für die Abrechnung oder Erstattung in Betracht gezogen werden können. Dazu gehören beispielsweise Reisekosten, Materialkosten, Gebühren oder Lizenzgebühren. Diese Kosten müssen angemessen und nachvollziehbar sein, um erstattet werden zu können. Es ist wichtig, alle anrechenbaren Kosten sorgfältig zu dokumentieren, um eine reibungslose Abrechnung zu gewährleisten. Letztendlich dienen anrechenbare Kosten dazu, sicherzustellen, dass alle Ausgaben im Rahmen des vereinbarten Budgets bleiben und transparent abgerechnet werden können. **
-
Was sind anrechenbare Aufwendungen bei Unterhalt?
Anrechenbare Aufwendungen bei Unterhalt sind Ausgaben, die bei der Berechnung des Unterhalts berücksichtigt werden können. Dazu gehören beispielsweise Miet- oder Hypothekenzahlungen, Nebenkosten wie Strom und Wasser, sowie Kosten für Nahrung, Kleidung und Gesundheitsversorgung. Auch Ausgaben für die Kinderbetreuung oder Bildung können als anrechenbare Aufwendungen gelten. Es ist wichtig, alle relevanten Ausgaben sorgfältig zu dokumentieren, um sie bei der Unterhaltsberechnung geltend machen zu können. Letztendlich dienen anrechenbare Aufwendungen dazu, die finanzielle Belastung des Unterhaltszahlers angemessen zu berücksichtigen. **

Wie kann man als Winzer oder Weinhandel erfolgreich den Verkauf von Wein steigern und neue Kunden gewinnen?
1. Durch gezieltes Marketing und Werbung, um die Bekanntheit der Marke zu steigern und neue Kunden anzulocken. 2. Teilnahme an Weinmessen, Veranstaltungen und Verkostungen, um potenzielle Kunden persönlich zu überzeugen. 3. Angebot von attraktiven Rabatten, Sonderangeboten und Verkostungen, um bestehende Kunden zu binden und neue Kunden zu gewinnen. **
Wie lange dauert der Reifeprozess von Wein im Weingut? Was sind die wichtigsten Schritte bei der Weinherstellung für Winzer?
Der Reifeprozess von Wein im Weingut dauert in der Regel zwischen 6 Monaten und mehreren Jahren, abhängig von der Art des Weins. Die wichtigsten Schritte bei der Weinherstellung für Winzer sind die Weinlese, die Gärung des Mosts, die Reifung des Weins und schließlich die Abfüllung und Lagerung. Jeder Schritt erfordert spezifische Kenntnisse und Fähigkeiten, um die Qualität des Weins zu gewährleisten. **
Top-Angebote
Produkte zum Begriff Anrechenbare:
-
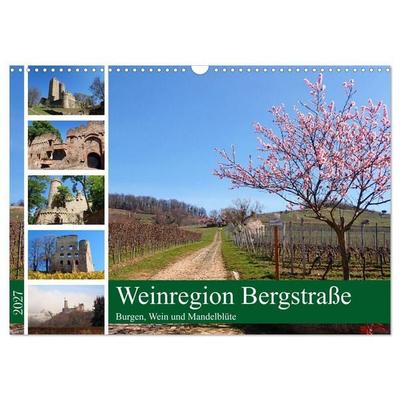
Weinregion Bergstraße Burgen, Wein und Mandelblüte (Tischkalender 2027 DIN A5 quer), CALVENDO MonatskalenderDie Bergstraße, Zwischen Darmstadt Und Heidelberg Gelegen, Ist Geprägt Von Ihrem Milden Klima. Das Wirkt Sich Auf Eine Frühe Mandelblüte Und Dem Weinbau Aus. Hier Trifft Die Hessische Mit Der Badischen Weinstraße Zusammen Und Lädt Zum Wandern Und...21,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wein- & Sektgut Karlheinz Roth Weingut Karlheinz Roth & Sohn GbR Dornfelder QbA 2024Weingut Karlheinz Roth & Sohn GbR Dornfelder QbA 2024Ein Allrounder unter den Rotweinen mit kräftig, dunkler Farbe und einer angenehmen Fruchtsüße. Aus vollreifem Lesegut!100ml enthalten durchschnittlich:Brennwert: 337 kj/ 81 kcalKohlenhydrate: 3,7 gdavon Zucker: 2,7 gEnthält geringfügige Mengen von Fett, gesättigten Fettsäuren, Eiweiß und SalzZutaten: Trauben, Saccharose, Konservierungsstoff:Sulfite,Stabilisatoren: enthält Citronensäure und/oderGummiarabikum und/oder Kaliumpolyaspartat, Kohlendioxid.Die Abfüllung kann unter Schutzatmosphäre erfolgt sein.6,60 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Wein- & Sektgut Karlheinz Roth Weingut Karlheinz Roth & Sohn GbR Huxelrebe Sekt dryWeingut Karlheinz Roth & Sohn GbR Huxelrebe Sekt dryTraditionelle Flaschengärung, handgerüttelt; der "Rolls-Royce" unter den Sekten! Sein Volumen und seine Fülle, verbunden mit Aromen von Mango und Maracuja katapultieren ihn an die Spitze der Sekte. Die goldgelbe Farbe macht ihn zum Pendant von Champagner und Crémant.13,00 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Wein- & Sektgut Karlheinz Roth Weingut Karlheinz Roth & Sohn GbR Kerner Kabinett 2025Weingut Karlheinz Roth & Sohn GbR Kerner Kabinett 2025Mit seinen sehr fruchtbetonten Aromen mit kräftigem, langem Abgang passt er zu Käse, asiatischer Küche und zum Dessert.100ml enthalten durchschnittlich:Brennwert: 323 kj/ 77 kcalKohlenhydrate: 2,9 gdavon Zucker: 1,9 gEnthält geringfügige Mengen von: Fett, gesättigten Fettsäuren, Eiweiß und SalzZutaten: Trauben, Konservierungsstoff:Sulfite, L-Ascorbinsäure, Stabilisatoren: enthält Citronensäure und/oderGummiarabikum und/oder Kaliumpolyaspartat, Kohlendioxid.Die Abfüllung kann unter Schutzatmosphäre erfolgt sein.6,30 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Was sind anrechenbare Aufwendungen?
Anrechenbare Aufwendungen sind Kosten, die bei der Berechnung von Steuern oder anderen finanziellen Verpflichtungen berücksichtigt werden können. Dazu gehören beispielsweise beruflich bedingte Ausgaben, Spenden an gemeinnützige Organisationen oder bestimmte Gesundheitskosten. Diese Aufwendungen können dazu beitragen, die steuerliche Belastung zu verringern oder bestimmte Vergünstigungen zu erhalten. Es ist wichtig, alle anrechenbaren Aufwendungen sorgfältig zu dokumentieren und entsprechende Belege aufzubewahren, um im Bedarfsfall nachweisen zu können, dass sie tatsächlich angefallen sind. Es empfiehlt sich, sich vorab über die genauen Regelungen und Voraussetzungen für anrechenbare Aufwendungen zu informieren, um mögliche steuerliche Vorteile optimal nutzen zu können. **
-
Was heißt anrechenbare Quellensteuer?
Anrechenbare Quellensteuer bezieht sich auf die Steuern, die bereits an der Quelle abgeführt wurden, z.B. durch den Arbeitgeber oder Finanzinstitute. Diese Steuern können unter bestimmten Bedingungen auf die Einkommensteuer angerechnet werden, die eine Person am Ende des Jahres zahlen muss. Dies bedeutet, dass die bereits gezahlte Quellensteuer die endgültige Steuerschuld verringern kann. Es ist wichtig, die Voraussetzungen und Regelungen für die Anrechnung von Quellensteuern zu kennen, um sicherzustellen, dass man alle möglichen Steuervorteile nutzt. In vielen Ländern gibt es unterschiedliche Regelungen zur Anrechnung von Quellensteuern, daher ist es ratsam, sich mit den lokalen Steuergesetzen vertraut zu machen. **
-
Was ist anrechenbare Quellensteuer?
Was ist anrechenbare Quellensteuer? Die anrechenbare Quellensteuer ist eine Steuer, die von einer Person oder einem Unternehmen an eine andere Partei gezahlt wird und die auf die Einkommenssteuer angerechnet werden kann. Dies bedeutet, dass die Person oder das Unternehmen, das die Quellensteuer gezahlt hat, diese Beträge von ihrer endgültigen Steuerschuld abziehen kann. Dies dient dazu, Doppelbesteuerung zu vermeiden, da die Einkünfte bereits besteuert wurden. Die anrechenbare Quellensteuer kann auf verschiedene Arten erhoben werden, z. B. auf Zinserträge, Dividenden oder Lizenzgebühren. Es ist wichtig, die spezifischen Regeln und Vorschriften in Bezug auf anrechenbare Quellensteuern in Ihrem Land zu verstehen, um sicherzustellen, dass Sie alle verfügbaren Steuervorteile nutzen. **
-
Welche Kostengruppen sind anrechenbare Kosten?
Welche Kostengruppen sind anrechenbare Kosten? Anrechenbare Kosten sind Ausgaben, die für ein bestimmtes Projekt oder eine bestimmte Aktivität verursacht wurden und daher für die Abrechnung oder Erstattung in Betracht gezogen werden können. Dazu gehören in der Regel Personal- und Materialkosten, Reise- und Verpflegungskosten sowie externe Dienstleistungen. Es ist wichtig, dass diese Kosten klar dokumentiert und nachvollziehbar sind, um sie als anrechenbar zu betrachten. Letztendlich hängt die Definition anrechenbarer Kosten jedoch von den spezifischen Richtlinien und Vereinbarungen des jeweiligen Projekts oder Programms ab. **
Ähnliche Suchbegriffe für Anrechenbare
-
Schulz, Angela: Hörath Gefahrstoff-VerzeichnisHörath Gefahrstoff-Verzeichnis , gemäß § 6 GefStoffV , Sonstige > Autopflege & Aufbereitung , Auflage: 12. ,völlig neu bearbeitete Auflage, Erscheinungsjahr: 20240718, Produktform: Kassette, Inhalt/Anzahl: 1, Autoren: Schulz, Angela, Edition: NED, Auflage: 24012, Auflage/Ausgabe: 12. ,völlig neu bearbeitete Auflage, Abbildungen: Mit Sicherheitsdatenblättern zum Download unter www.Online-PlusBase.de, Keyword: Apothekenpraxis; Arbeitsschutz; BAK; BAK-Farbkonzept; BAK-Handlungshilfen; Beschäftigungsbeschränkungen für Schwangere und Stillende; CLP-Verordnung; ChemVerbotsV; Chemikalien-Verbotsverordnung; Explosivstoff-Verordnung; Explosivstoffe; GHS; GefStoffV; Gefahr; Gefahrstoff; Gefahrstoffabgabe; Gefahrstoffrecht; Gefahrstoffverordnung; Gefahrstoffverzeichnis; Hörath; Innerbetriebliche Kennzeichnung; Kennzeichnung; MuSchG; Mutterschutzgesetz; Pharmazeutische Praxis; Pharmazie; REACH-Verordnung; Sicherheit; Sicherheitsdatenblätter, Fachschema: Apotheke - Apotheker~Medizin / Recht, Kriminalität~Arznei / Arzneimittellehre~Pharmakologie~Pharmazie~Rote Liste (Arznei), Fachkategorie: Pharmazie, Apotheke~Pharmakologie, Warengruppe: HC/Pharmazie/Pharmakologie/Toxikologie, Fachkategorie: Pharmazie- und Apothekenrecht, Text Sprache: ger, Seitenanzahl: VII, Seitenanzahl: 256, Sender’s product category: BUNDLE, Verlag: Deutscher Apotheker Vlg, Verlag: Deutscher Apotheker Vlg, Verlag: Deutscher Apotheker Verlag Dr. Roland Schmiedel GmbH & Co., Blätteranzahl: 264 Blätter, Länge: 289, Breite: 211, Höhe: 20, Gewicht: 852, Produktform: Kartoniert, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Beinhaltet: B0000076585001 9783769281231-1 B0000076585002 9783769281231-2, Vorgänger EAN: 9783769273595 9783769265422 9783769259254 9783769257441 9783769244656, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,28,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Stapel, Ute: Verzeichnis der Gefahrstoffe in ApothekenVerzeichnis der Gefahrstoffe in Apotheken , Gefährliche Stoffe und Gemische müssen in einem Verzeichnis erfasst werden, so schreibt es die Gefahrstoffverordnung vor. Mit Hilfe dieses Buches gelingt das zügig und rechtskonform. Die apothekenüblichen Gefahrstoffe und Rezeptursubstanzen sind in einer übersichtlichen Tabelle zusammengestellt. Die vom Verwender auszufüllenden Felder sind hervorgehoben. Die Einstufung der Stoffe basiert auf den in Europa verbindlichen Rechtsgrundlagen. Herangezogen wurden fast immer die Daten der CLP-Verordnung (Verordnung über die Einstufung, Kennzeichnung und Verpackung) und der Europäischen Chemikalienagentur (ECHA) sowie der GESTIS-Stoffdatenbank der Deutschen Gesetzlichen Unfallversicherung (IFA). Auch für die Abgabe und Kennzeichnung bietet das Buch praxisgerechte Unterstützung. Ein 5-Punkte-Plan beantwortet Schritt für Schritt die Fragen, die sich beim Abgeben von Gefahrstoffen ergeben. Gleiches gilt für das Erstellen korrekter Etiketten. Durch das strukturierte Vorgehen wird das Kennzeichnen zu einer leichten Übung. Die Listen mit Gefahren- und Sicherheitshinweisen, weitere Tabellen sowie Dokumentationsformulare und ein Kapitel mit häufig gestellten Fragen runden das Werk ab. Die Kurzfassung des 5-Punkte-Plans und verschiedene Dokumentationsvorlagen können online heruntergeladen werden. Dr. Ute Stapel hat seit 1991 einen Lehrauftrag an der Universität Münster für Spezielle Rechtsgebiete für Apotheker und ist eine gefragte Autorin und Referentin zum Themenkomplex "Gefahrstoffe". Während ihrer Tätigkeit als Amtsapothekerin bei der Stadt Hamm engagierte sie sich zudem aktiv in der Arbeitsgemeinschaft der Pharmazieräte Deutschlands (APD). Fabiola Melchert arbeitete nach dem Studium der Lebensmittelchemie in Münster als Laborleiterin in der Lebensmittelindustrie und anschließend als Qualitätssicherungsbeauftrage im Chemischen Untersuchungsamt der Stadt Hamm. Seit 2002 ist sie als Lehrkraft an der Pharmazeutisch-Technischen-Lehranstalt der Stadt Hamm mit Prioritäten in den Fächern Allgemeine pharmazeutische Chemie (Theorie und Praxis) und Gefahrstoff-, Pflanzenschutz- und Umweltkunde beschäftigt. , Sonstige > Autopflege & Aufbereitung , Auflage: 5., überarbeitete Auflage 2023, Erscheinungsjahr: 20230630, Produktform: Kartoniert, Titel der Reihe: Govi##, Autoren: Stapel, Ute~Melchert, Fabiola, Auflage: 23005, Auflage/Ausgabe: 5., überarbeitete Auflage 2023, Seitenzahl/Blattzahl: 178, Abbildungen: 34 Tabellen, Keyword: Apotheke; Dokumentation; GHS; Gefahrstoffe; Gefahrstoffliste; Gefahrstoffsymbole; Gefahrstoffverordnung; Gefahrstoffverzeichnis; Gemische; Globally Harmonized System; Govi; Kennzeichnung; Sicherheitsdatenblatt; Stoffe; Symbole; Verzeichnis, Fachschema: Apotheke - Apotheker~Gefahrstoff~Arznei / Arzneimittellehre~Pharmakologie, Fachkategorie: Pharmakologie, Warengruppe: HC/Pharmazie/Pharmakologie/Toxikologie, Fachkategorie: Pharmazie, Apotheke, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Govi Verlag, Verlag: Govi Verlag, Verlag: Avoxa - Mediengruppe Deutscher Apotheker GmbH, Länge: 293, Breite: 209, Höhe: 10, Gewicht: 604, Produktform: Kartoniert, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Vorgänger: 2051368, Vorgänger EAN: 9783774114333 9783774113572 9783774111950, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,24,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Weinregion Bergstraße Burgen, Wein und Mandelblüte (Wandkalender 2027 DIN A3 quer), CALVENDO MonatskalenderDie Bergstraße, Zwischen Darmstadt Und Heidelberg Gelegen, Ist Geprägt Von Ihrem Milden Klima. Das Wirkt Sich Auf Eine Frühe Mandelblüte Und Dem Weinbau Aus. Hier Trifft Die Hessische Mit Der Badischen Weinstraße Zusammen Und Lädt Zum Wandern Und...32,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Weinregion Bergstraße Burgen, Wein und Mandelblüte (Wandkalender 2027 DIN A4 quer), CALVENDO MonatskalenderDie Bergstraße, Zwischen Darmstadt Und Heidelberg Gelegen, Ist Geprägt Von Ihrem Milden Klima. Das Wirkt Sich Auf Eine Frühe Mandelblüte Und Dem Weinbau Aus. Hier Trifft Die Hessische Mit Der Badischen Weinstraße Zusammen Und Lädt Zum Wandern Und...22,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind sonstige anrechenbare Kosten?
Sonstige anrechenbare Kosten sind Ausgaben, die im Rahmen eines Projekts oder einer Transaktion entstehen und für die Abrechnung oder Erstattung in Betracht gezogen werden können. Dazu gehören beispielsweise Reisekosten, Materialkosten, Gebühren oder Lizenzgebühren. Diese Kosten müssen angemessen und nachvollziehbar sein, um erstattet werden zu können. Es ist wichtig, alle anrechenbaren Kosten sorgfältig zu dokumentieren, um eine reibungslose Abrechnung zu gewährleisten. Letztendlich dienen anrechenbare Kosten dazu, sicherzustellen, dass alle Ausgaben im Rahmen des vereinbarten Budgets bleiben und transparent abgerechnet werden können. **
-
Was sind anrechenbare Aufwendungen bei Unterhalt?
Anrechenbare Aufwendungen bei Unterhalt sind Ausgaben, die bei der Berechnung des Unterhalts berücksichtigt werden können. Dazu gehören beispielsweise Miet- oder Hypothekenzahlungen, Nebenkosten wie Strom und Wasser, sowie Kosten für Nahrung, Kleidung und Gesundheitsversorgung. Auch Ausgaben für die Kinderbetreuung oder Bildung können als anrechenbare Aufwendungen gelten. Es ist wichtig, alle relevanten Ausgaben sorgfältig zu dokumentieren, um sie bei der Unterhaltsberechnung geltend machen zu können. Letztendlich dienen anrechenbare Aufwendungen dazu, die finanzielle Belastung des Unterhaltszahlers angemessen zu berücksichtigen. **
-
Wie kann man als Winzer oder Weinhandel erfolgreich den Verkauf von Wein steigern und neue Kunden gewinnen?
1. Durch gezieltes Marketing und Werbung, um die Bekanntheit der Marke zu steigern und neue Kunden anzulocken. 2. Teilnahme an Weinmessen, Veranstaltungen und Verkostungen, um potenzielle Kunden persönlich zu überzeugen. 3. Angebot von attraktiven Rabatten, Sonderangeboten und Verkostungen, um bestehende Kunden zu binden und neue Kunden zu gewinnen. **
-
Wie lange dauert der Reifeprozess von Wein im Weingut? Was sind die wichtigsten Schritte bei der Weinherstellung für Winzer?
Der Reifeprozess von Wein im Weingut dauert in der Regel zwischen 6 Monaten und mehreren Jahren, abhängig von der Art des Weins. Die wichtigsten Schritte bei der Weinherstellung für Winzer sind die Weinlese, die Gärung des Mosts, die Reifung des Weins und schließlich die Abfüllung und Lagerung. Jeder Schritt erfordert spezifische Kenntnisse und Fähigkeiten, um die Qualität des Weins zu gewährleisten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.